|
 | | | |
Imprescindibles Tercer Trimestre 2026
Julio 2026 | |
| |
| |
| | | |
LOS CONTENIDOS QUE NO TE PUEDES PERDER: | | | | | | | |
|
|
‘Resiliencia organizacional, una responsabilidad corporativa integral’, el nuevo informe de Esfera Consejeros | | | | | | Este nuevo informe de Esfera Consejeros aborda cómo la resiliencia pasa de ser una respuesta a las crisis a un motor de oportunidades económicas sostenibles a largo plazo. La capacidad de una organización para mantener sus operaciones críticas durante una interrupción será un factor determinante de su competitividad, su reputación y su sostenibilidad. | | | | | |
MÁS INFORMACIÓN | | | | | | | | | | |
| | | | |
| | | |
 | | | | | | |
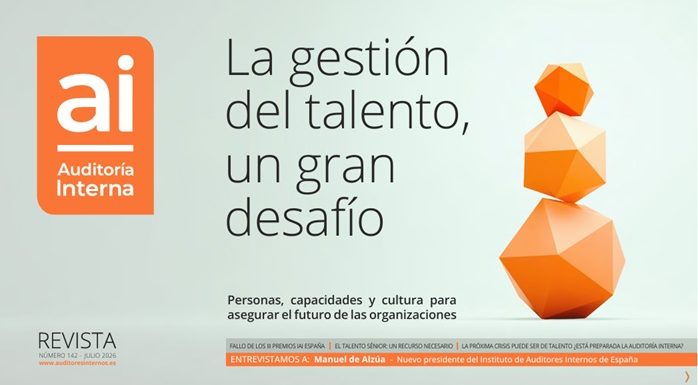
La gestión del talento, un gran desafío | |
| | | | | | |
Bajo el título ‘La gestión del talento, un gran desafío. Personas, capacidades y cultura para asegurar el futuro de las organizaciones’, el número de julio de la Revista Auditoría Interna del IAI España aborda cómo la rotación creciente, el envejecimiento de la población activa, el relevo generacional y la competencia por perfiles cualificados han convertido el talento en un riesgo estratégico que exige estar en las agendas corporativas. | |
| | | | | | | | | | | | | |
| |
 | | | | | | |
Risk In Focus 2026/27: La ciberseguridad y la IA consolidan su dominio como los mayores riesgos empresariales para 2027 | |
| | | | | | |
La nueva edición del informe refleja cómo las organizaciones de toda Europa se enfrentan a amenazas cada vez más interconectadas y dinámicas, lo que está obligando a las funciones de Auditoría Interna a abandonar la planificación estática anual para adoptar enfoques más ágiles. | |
| | | | | | | | | | | | | |
|
| | | | |
|
Entra en vigor el Requisito Temático sobre Terceras Partes | | | | | | Ha entrado en vigor el Requisito Temático sobre Terceras Partes, publicado por The Institute of Internal Auditors (IIA Global) el 15 de septiembre. Este requisito se incorpora al Marco para la Práctica Profesional, junto con las Normas Globales de Auditoría Interna, el resto de requisitos temáticos en vigor y las Guías Globales. | | | | | |
MÁS INFORMACIÓN | | | | | | | | | | |
| | | | |
| | | |
 | | | | | | |
Posicionamiento del IIA Global sobre el Modelo de Tres Líneas | |
| | | | | | |
Documento de posicionamiento actualizado por el Consejo de Administración del IIA Global. Expone su postura sobre temas relevantes para las organizaciones y la Auditoría Interna. El documento aborda el Modelo de las Tres Líneas como marco de gobernanza modernizado y adaptable en organizaciones con estructuras, entornos de riesgo y niveles de madurez diferentes. | |
| | | | | | | | | | | | | |
| |
| | | | | | |
Posicionamiento del IIA Global sobre la gestión de riesgos empresariales | |
| | | | | | |
Documento de posicionamiento actualizado por el Consejo de Administración del IIA Global. Expone la postura del IIA sobre temas relevantes para las organizaciones y la auditoría interna. El documento trata sobre el papel de la Auditoría interna en la Gestión de Riesgos Empresariales como un conjunto coordinado de actividades, en lugar de una función única, e identifica cinco categorías de actividades de gestión de riesgos empresariales: identificar, evaluar, gestionar, supervisar e informar. | |
| | | | | | | | | | | | | |
|
| | | | |
| | | | |
|


 Iniciar sesión