Iniciar sesión


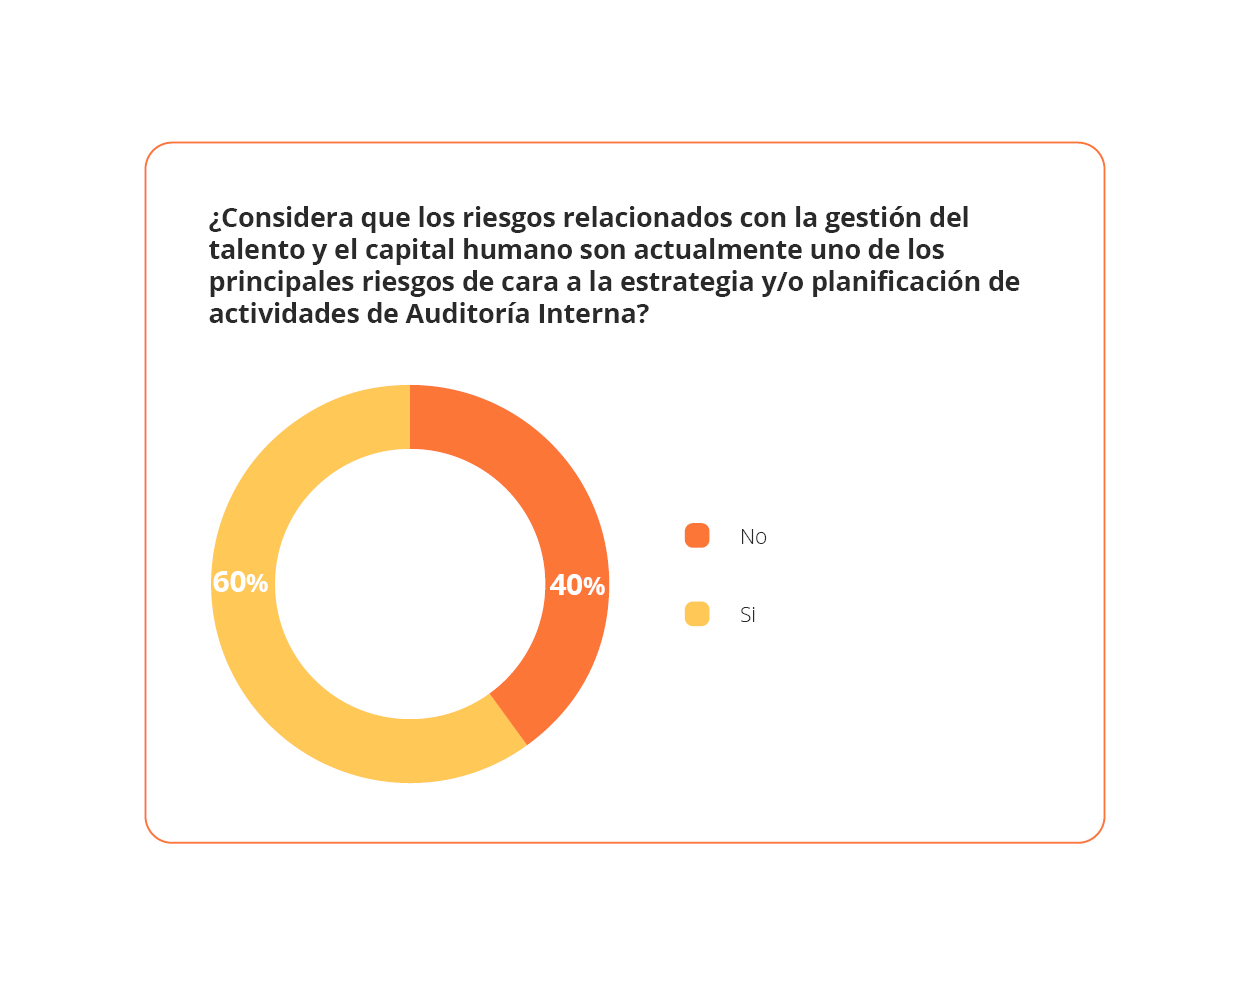
El 60% de los auditores internos indican que los riesgos de gestión del talento son prioritarios en la planificación de Auditoría Interna
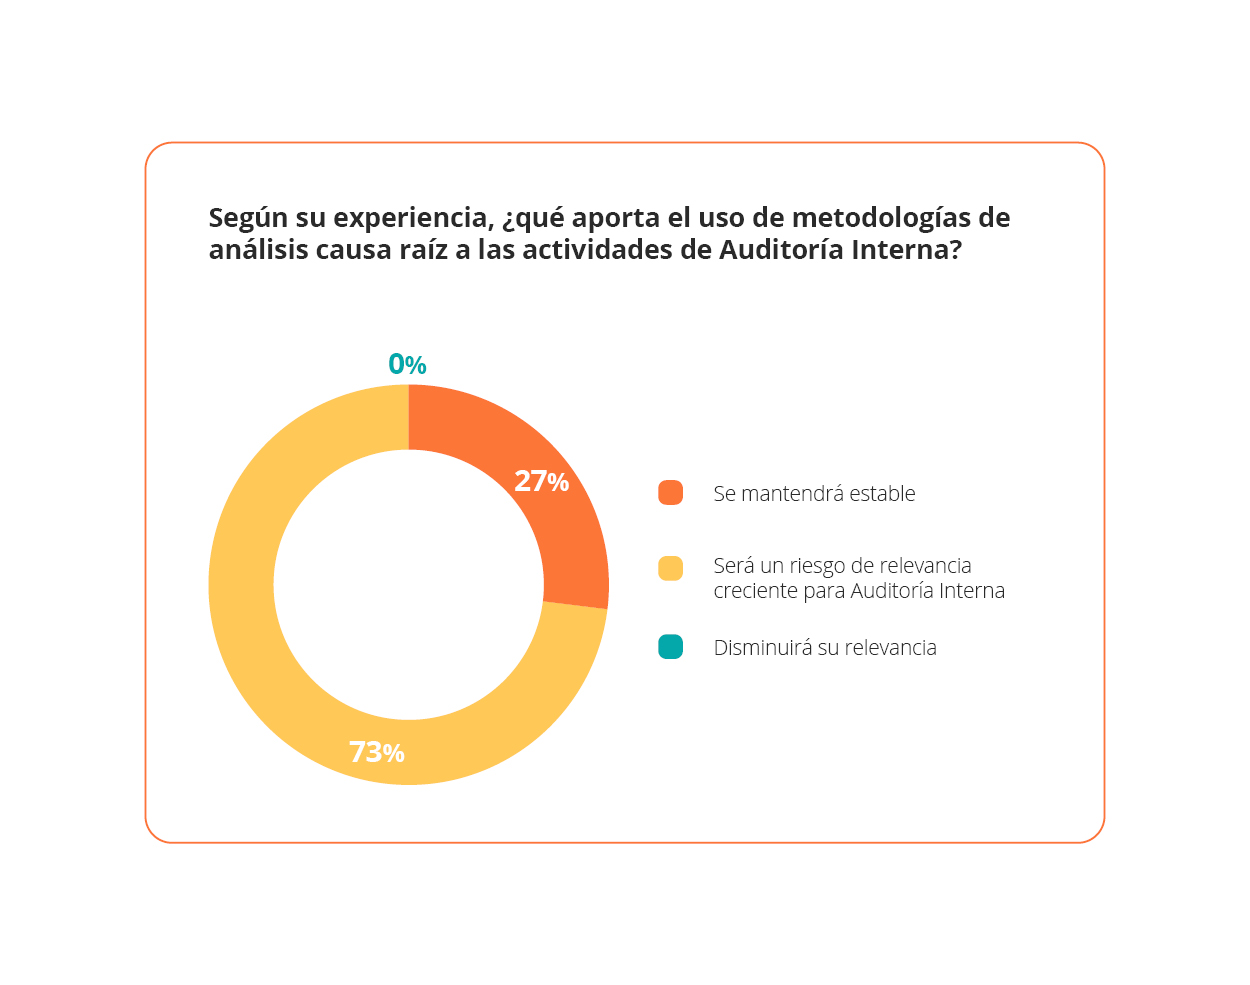
Así lo recoge la encuesta de Sabor del mes de septiembre de 2026, y añade, además, que el 73 % afirman que serán riesgos de relevancia creciente para Auditoría Interna en los próximos años.
Normas Globales de Auditoría InternaTM, 2024 (en vigor desde el 9 de enero de 2025):
Dominio I: Propósito de la auditoría interna:
Declaración de propósito
“La Auditoría Interna fortalece la capacidad de la organización para crear, proteger y sostener su valor al proporcionar al Consejo y a la Alta Dirección aseguramiento, asesoramiento, prospectivas y previsiones de manera independiente, objetiva y basada en riesgos. La auditoría interna mejora los siguientes aspectos de la organización:
- El logro satisfactorio de sus objetivos.
- Los procesos de gobierno, gestión de riesgos y control.
- La toma de decisiones y la supervisión.
- La reputación y credibilidad con sus partes interesadas.
- Su capacidad para servir al interés público.
[…]”.
Dominio IV: Gestión de la Función de Auditoría Interna / Principio 9 Planificar estratégicamente / Norma 9.1 Comprender los procesos de gobierno, gestión de riesgos y control:
Requisitos
“Para el desarrollo de una Estrategia y un Plan de Auditoría Interna eficaces, el Director de Auditoría Interna debe comprender los procesos de gobierno, gestión de riesgos y control.
Con el fin de comprender los procesos de gobierno, el Director de Auditoría Interna debe considerar cómo la organización:
- Establece los objetivos estratégicos y toma decisiones estratégicas y operativas.
- Supervisa la gestión de riesgos y el control.
- Promueve una cultura ética.
- Asegura la eficaz gestión del desempeño y rendición de cuentas.
- Estructura sus funciones de gestión y operaciones.
- Comunica la información de riesgos y control en toda la organización.
- Coordina las actividades y comunicaciones entre el Consejo, los proveedores internos y externos de servicios de aseguramiento, y las gerencias (management).
[…]
La gestión del talento, clave en el funcionamiento de las organizaciones
En la nueva edición del estudio Risk in Focus 2027 del Instituto de Auditores Internos, el riesgo de gestión del talento continúa apareciendo, un año más, entre los cinco principales riesgos de la clasificación. Además, se destaca un desalineamiento entre su posición y el tiempo y esfuerzo que le dedica la Función de Auditoría Interna (FAI) dentro de sus planes de trabajo.
Como se indica en la Declaración de Propósito de las Normas Globales de Auditoría InternaTM, la FAI fortalece la capacidad de la organización para crear, proteger y sostener su valor y para ello, debe realizar procesos de aseguramiento sobre el establecimiento de los objetivos y la toma de decisiones estratégicas y operativas que se trasladan a los procesos organizativos con la asignación, en último lugar, a personas responsables de su gestión. Por ello, es un factor clave disponer del equipo adecuado de personas en la organización, motivado y con los recursos y condiciones apropiadas para llevar a cabo sus responsabilidades.
Además, los factores tan dinámicos de las economías y la sociedad en la actualidad (ciberseguridad, transformación digital, inteligencia artificial, cadenas de suministro globalizadas e impacto de aspectos macroeconómicos/geopolíticos) requieren un esfuerzo de adaptación y formación constante del talento en cualquier organización, existiendo un potencial riesgo de impacto muy alto en el caso de que no se gestione adecuadamente.
Enfoque de los trabajos de aseguramiento de los riesgos de gestión del talento
Los trabajos de aseguramiento sobre los riesgos de gestión del talento se pueden realizar con diferentes alcances:
- Sobre el proceso completo de gestión del talento de la organización, desde la estrategia hasta la desvinculación laboral de la organización y la gestión de los exempleados.
- Sobre una parte en concreto del proceso de gestión del talento en la organización. Por ejemplo, la revisión del diseño, ejecución y control de los planes de carrera, rotación y retención de profesionales.
O incluirlos como una parte del programa de trabajo de auditorías a realizar sobre otros procesos. Por ejemplo, introducir en el programa de trabajo de una auditoría del proceso de compras, un apartado para auditar los riesgos de gestión del talento identificados en todos los subprocesos/actividades/procedimientos de compras.
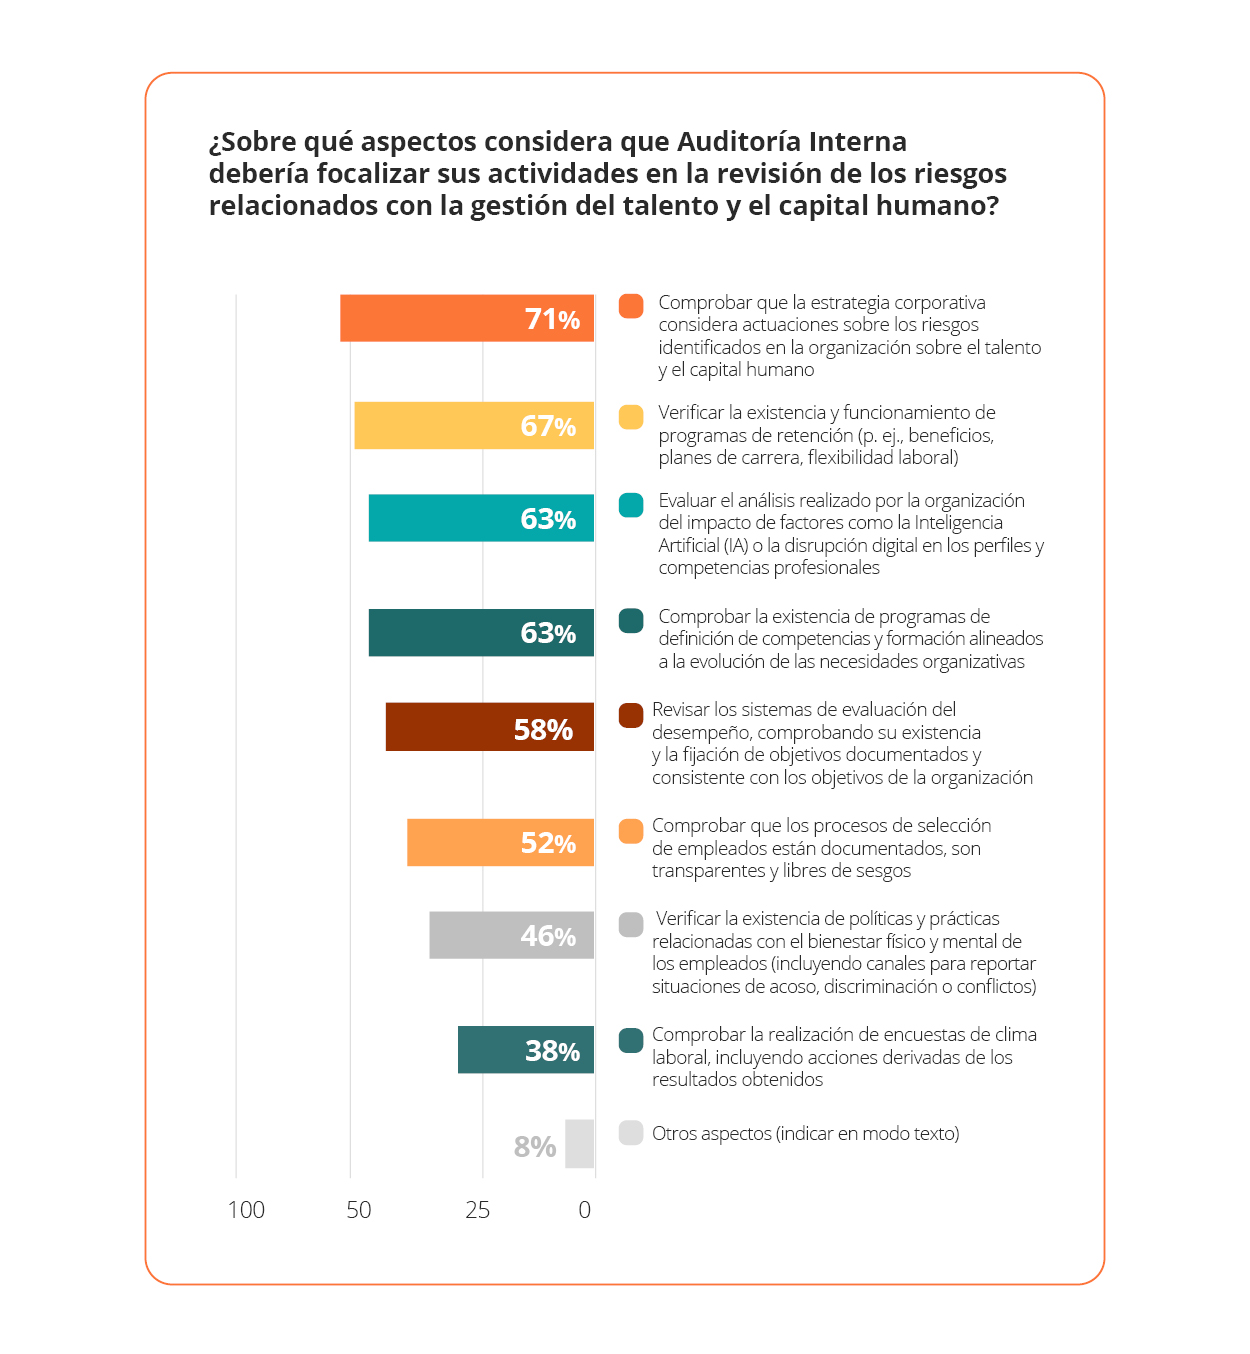
Áreas de los programas de trabajo de aseguramiento de los riesgos de gestión del talento
Las posibles áreas que deberían tener en cuenta las FAIs para realizar sus trabajos de aseguramiento sobre los riesgos de gestión del talento son:
- Gobierno de la gestión del talento para la consecución de los objetivos de la organización.
- Cultura y clima laboral.
- Búsqueda, atracción y selección del talento.
- Formación y desarrollo profesional.
- Evaluación del desempeño.
- Remuneraciones y beneficios corporativos.
- Planes de carrera, de rotación y de retención de profesionales.
- Identificación, respaldo y sucesión de puestos clave.
- Transferencia del conocimiento, patentes y propiedad intelectual.
- Bienestar físico y mental de los empleados.
- Desvinculación laboral de la organización.
- Gestión de los exempleados (alumni).